
377 Beiträge
Das Lastenausgleichsgesetz – Entstehung und Hintergrund
Das Lastenausgleichsgesetz: Entstehung und Hintergrund Der Bundestag verabschiedete das Lastenausgleichsgesetz 1952, mitten in den Aufbaujahren der jungen…
Weiterlesen →
Zypern Trust
Ein Trust auf Zypern zahlt keinerlei Steuern auf ausländische Einkünfte. Der Steuersatz liegt bei 0 Prozent. Ein Trust hat keinen Eigentümer. Das…
Weiterlesen →Auswandern und Steuern sparen – Worauf Sie achten müssen
Endlich auswandern: Viele Deutsche wollen dauerhaft ins Ausland ziehen, allein oder mit der Familie. Die Niederlassungsfreiheit in der Europäischen Union…
Weiterlesen →
Die GmbH & Co. KG - Was ist das?
Die GmbH & Co. KG - Was ist das? Die GmbH & Co. KG ist eine Kommanditgesellschaft mit einer GmbH als Komplementärin. Sie verbindet die Haftungsbeschränkung…
Weiterlesen →
Firmengründung in Malta — warum es Sinn macht
Firmengründung in Malta: Warum es Sinn macht Malta hat nicht immer den besten Ruf. Trotzdem ist der Inselstaat in der EU ein Unternehmensstandort, der bei…
Weiterlesen →
Doppelbesteuerungsabkommen (DBA) verstehen
Doppelbesteuerungsabkommen (DBA) verstehen Wer im Ausland eine Firma eröffnen will, muss verstehen, wie das Finanzamt grenzüberschreitende Erträge…
Weiterlesen →Die Einheits-GmbH & Co. KG: Eine beliebte Rechtsform für mittelständische Unternehmen
Die Einheits-GmbH & Co. KG: Eine beliebte Rechtsform für mittelständische Unternehmen Die Einheits-GmbH & Co. KG verbindet zwei Rechtsformen in einer…
Weiterlesen →
Genossenschaften vs. Unternehmen: Warum Genossenschaften nicht für jeden Zweck geeignet sind
Genossenschaften vs. Unternehmen: Warum Genossenschaften nicht für jeden Zweck geeignet sind Genossenschaften prägen viele Branchen: Lebensmittelhandel,…
Weiterlesen →
Unternehmensgründung im Ausland: Die häufigsten Fehler vermeiden
Unternehmensgründung im Ausland: Die häufigsten Fehler vermeiden Unternehmensgründung und Selbstständigkeit sind in den letzten Jahrzehnten für immer mehr…
Weiterlesen →
Verrechnungspreise Uruguay
Verrechnungspreise Uruguay Einführung in die Verrechnungspreisgestaltung in Uruguay Verrechnungspreisregeln Uruguay führte die…
Weiterlesen →§ 13a ErbStG - Die Steuerbegünstigung für Betriebsvermögen
§ 13a ErbStG - Die Steuerbegünstigung für Betriebsvermögen § 13a ErbStG befreit Betriebsvermögen bei Erbschaft und Schenkung ganz oder teilweise von…
Weiterlesen →
Abmahnungen
Die Abmahnung im Wettbewerbsrecht Ein Brief einer Anwaltskanzlei landet in der Geschäftspost und fordert, ein angeblich wettbewerbswidriges Verhalten…
Weiterlesen →
Allgemeine Geschäftsbedingungen (AGB)
Allgemeine Geschäftsbedingungen, kurz AGB, legen die Regeln für jede Geschäftsabwicklung fest. Sie bilden die Grundlage der meisten…
Weiterlesen →
Anonyme Firmengründung: Firma gründen mit der Anonymisierung des Gesellschafters
Anonyme Firmengründung In einigen Jurisdiktionen lässt sich der Gesellschafter einer juristischen Person anonymisieren. Besonders eignet sich dafür eine…
Weiterlesen →
Außensteuerrecht - Internationales Steuerrecht der Bundesrepublik Deutschland
Das deutsche Außensteuerrecht Mal ehrlich: Wer möchte schon große Teile seines hart erarbeiteten Vermögens dem Fiskus überlassen? Die Bundesrepublik liegt…
Weiterlesen →
Auswandern: Was Sie beachten sollten
Auswandern: Was Sie beachten sollten Eine Auswanderung verändert mehr als die Postanschrift. Steuerpflicht, Sozialversicherung und oft auch die…
Weiterlesen →
B2B: Business-to-Business
B2B: Business-to-Business B2B steht für Business-to-Business und bezeichnet Geschäfte zwischen Unternehmen. Das Gegenstück sind Geschäfte zwischen…
Weiterlesen →Berufsgenossenschaften: Der Schlüssel zu mehr Sicherheit am Arbeitsplatz
Berufsgenossenschaften: Der Schlüssel zu mehr Sicherheit am Arbeitsplatz Berufsgenossenschaften sichern den Arbeitsschutz in Deutschland ab. Sie…
Weiterlesen →
Betriebsaufspaltung
Betriebsaufspaltung Eine Betriebsaufspaltung verändert das Gesicht eines Unternehmens grundlegend, indem sie es in zwei rechtlich selbstständige Einheiten…
Weiterlesen →
Betriebsnummer für Ihre Firma und Unternehmen beantragen
Betriebsnummer beantragen: Wie es funktioniert und was Sie dabei beachten müssen Ob Sie ein Startup gründen oder Ihr Unternehmen erweitern, die…
Weiterlesen →
Big Four – die weltweit führenden Wirtschaftsprüfungsgesellschaften
Big Four, die weltweit führenden Wirtschaftsprüfungsgesellschaften Deloitte, PricewaterhouseCoopers (PwC), Ernst & Young (EY) und KPMG bilden zusammen die…
Weiterlesen →
Bruchteilsgemeinschaft
Bruchteilsgemeinschaft Eine Bruchteilsgemeinschaft ist ein Begriff aus dem Bürgerlichen Gesetzbuch, der eine Form des gemeinsamen Eigentums bezeichnet .…
Weiterlesen →
Business Development
Business Development Business Development bringt Unternehmen jeder Größe und Branche auf einen klaren Wachstumskurs. Im Kern geht es um die gezielte…
Weiterlesen →Das Bundesdatenschutzgesetz (BDSG)
Das Bundesdatenschutzgesetz (BDSG) Für deutsche Unternehmer ist das Bundesdatenschutzgesetz (BDSG) das zentrale Element des betrieblichen Datenschutzes.…
Weiterlesen →
Das Doppelbesteuerungsabkommen
Das Doppelbesteuerungsabkommen Doppelbesteuerungsabkommen (DBA) regeln, wie zwei Staaten die Steuerlast für international tätige Unternehmen und…
Weiterlesen →
Das Geldwäschegesetz
Das Geldwäschegesetz Das Geldwäschegesetz (GwG) gewinnt seit Jahren an Bedeutung für Unternehmer. Es betrifft nicht nur Banken und Finanzinstitute,…
Weiterlesen →
Das Handelsregister
Das Handelsregister Das Handelsregister ist ein öffentliches Verzeichnis für alle am Handel beteiligten Kaufleute. Ein örtlich zuständiges Gericht führt…
Weiterlesen →
Das Kuratorium
Das Kuratorium Stiftungen, gemeinnützige Organisationen und manche Unternehmen kennen eine Vielzahl von Rollen und Gremien. Eine davon ist das Kuratorium.…
Weiterlesen →
Das Teileinkünfteverfahren
Was ist das Teileinkünfteverfahren? Das Teileinkünfteverfahren (TEV) besteuert Gewinnausschüttungen und Dividenden aus Beteiligungen an…
Weiterlesen →Das Unternehmensregister: Alles, was Sie wissen müssen
Das Unternehmensregister: Alles, was Sie wissen müssen Das Unternehmensregister bündelt zentrale Informationen zu jedem in Deutschland registrierten…
Weiterlesen →
DBA – Doppelbesteuerungsabkommen
DBA: Doppelbesteuerungsabkommen DBA steht für Doppelbesteuerungsabkommen, korrekt eigentlich ein Abkommen zur Vermeidung der Doppelbesteuerung. Es ist ein…
Weiterlesen →
Die Earnings Value Method
Die Earnings Value Method Bei der Unternehmensbewertung gibt es keine universell richtige Methode. Jeder Ansatz hat Stärken und Schwächen, die Wahl liegt…
Weiterlesen →Die gemeinnützige GmbH (gGmbH)
Die gemeinnützige GmbH (gGmbH) Die gGmbH ist die gemeinnützige Variante der GmbH, mit Steuervorteilen und beschränkter Haftung. Dieser Beitrag zeigt, wer…
Weiterlesen →
Die vermögensverwaltende GmbH
Die vermögensverwaltende GmbH Die vermögensverwaltende GmbH (VVG) dient der Strukturierung und Verwaltung von privatem Vermögen. Für Unternehmer und…
Weiterlesen →
Differenzbesteuerung
Differenzbesteuerung Wer mit gebrauchten Kunstwerken, Sammlerstücken oder Antiquitäten handelt, kommt an der Differenzbesteuerung kaum vorbei. Sie bringt…
Weiterlesen →
Doppelbesteuerung – Umsatzsteuer und Vorsteuererstattung
Internationales Steuerrecht der Bundesrepublik Deutschland Doppelbesteuerung: Umsatzsteuer und Vorsteuererstattung Das Warengeschäft Warenlieferungen…
Weiterlesen →
Doppelte Buchführung
Doppelte Buchführung Die doppelte Buchführung erfasst jede Geschäftstransaktion systematisch und macht die finanzielle Situation eines Unternehmens…
Weiterlesen →
Due Diligence
Due Diligence Due Diligence prägt Unternehmenskäufe, Fusionen und Finanzierungsprozesse. Dieser Artikel beschreibt den Prozess und seine rechtlichen…
Weiterlesen →
Ein Bankkonto in der Schweiz eröffnen
Ein Bankkonto in der Schweiz eröffnen Viele Deutsche verlegen ihr Konto in die Schweiz. Der Hauptgrund ist oft die deutsche Gesetzeslage. Ein…
Weiterlesen →
EORI Die Nummer für internationale Geschäftsabwicklungen
EORI Die Nummer für internationale Geschäftsabwicklungen Eine EORI-Nummer (Economic Operators Registration and Identification) ist eine eindeutige…
Weiterlesen →
EU-Insolvenz
EU-Insolvenz: In 18 Monaten schuldenfrei Eine EU-Insolvenz macht Sie in rund 18 Monaten schuldenfrei. Das deutsche Verfahren dauert sechs Jahre. Sie…
Weiterlesen →
Fachkräfte aus dem Ausland
Mitarbeiter gesucht? Ausländische Fachkräfte gegen den Fachkräftemangel! Arbeitskräfte finden, so geht´s! In Deutschland, Österreich und der Schweiz…
Weiterlesen →
Familienstiftung im In- oder Ausland gründen
Familienstiftung im In- oder Ausland gründen Eine Familienstiftung im In- oder Ausland sichert Vermögen langfristig und schützt die Familie finanziell ab.…
Weiterlesen →
Firma Ausland
Gefahren bei der Gründung einer Firma in Ausland Dieser Beitrag ist ein Kommentar und zeigt die häufigsten Fehler bei einer Auslandsgründung. Wer sich mit…
Weiterlesen →
Firma gründen Delaware
Firma gründen in Delaware Delaware ist einer der weltweit bevorzugten Standorte für Unternehmensgründungen. Diesen Ruf hat sich der Bundesstaat über…
Weiterlesen →Firma gründen in Florida
Firma gründen in Florida Möchten Sie Ihre eigene Firma in Florida gründen? Wir unterstützen Sie dabei, Ihre Florida LLC unkompliziert und rechtssicher…
Weiterlesen →Firma gründen in Kalifornien
Firma gründen in Kalifornien Kalifornien bietet eine florierende Wirtschaft und zahlreiche Möglichkeiten, insbesondere in Städten wie Los Angeles, San…
Weiterlesen →Firma gründen in Montana
Firma gründen in Montana Montana ist ein lohnender Standort für eine Unternehmensgründung. Wir begleiten Sie beim Aufbau einer Limited Liability Company…
Weiterlesen →Firma gründen in Oregon
Firma gründen in Oregon Eine Firma in Oregon zu gründen, ist bei uns in guten Händen. Wir begleiten Sie durch alle Schritte einer erfolgreichen…
Weiterlesen →Firma gründen in Texas
Firma gründen in Texas Texas gehört zu den wirtschaftsstärksten Bundesstaaten der USA und bietet Unternehmern eine hervorragende Gelegenheit zur Gründung.…
Weiterlesen →
Firma im Ausland gründen
Eine Firma im Ausland senkt Haftungsrisiken und reduziert legal die Steuerlast. Eigentumsverhältnisse bleiben nach außen unsichtbar. Vermögen ist zugleich…
Weiterlesen →
Firmengründung auf Zypern - Firma / Limited (Ltd.) gründen
Firmengründung Zypern Unzählige Destinationen werben mit geringer oder völliger Steuerbefreiung um Neugründungen. Die meisten dieser Lösungen sind…
Weiterlesen →
Firmengründung British Virgin Islands (BVI)
Firmengründung British Virgin Islands (BVI) Die British Virgin Islands sind eine Inselgruppe aus ca. 60 Inseln östlich von Puerto Rico in der mittleren…
Weiterlesen →
Firmengründung Bulgarien
Bulgarien ist vollwertiges EU-Mitglied und nimmt am freien Waren-, Personen-, Dienstleistungs- und Kapitalverkehr teil. Der Steuersatz liegt bei 10 % auf…
Weiterlesen →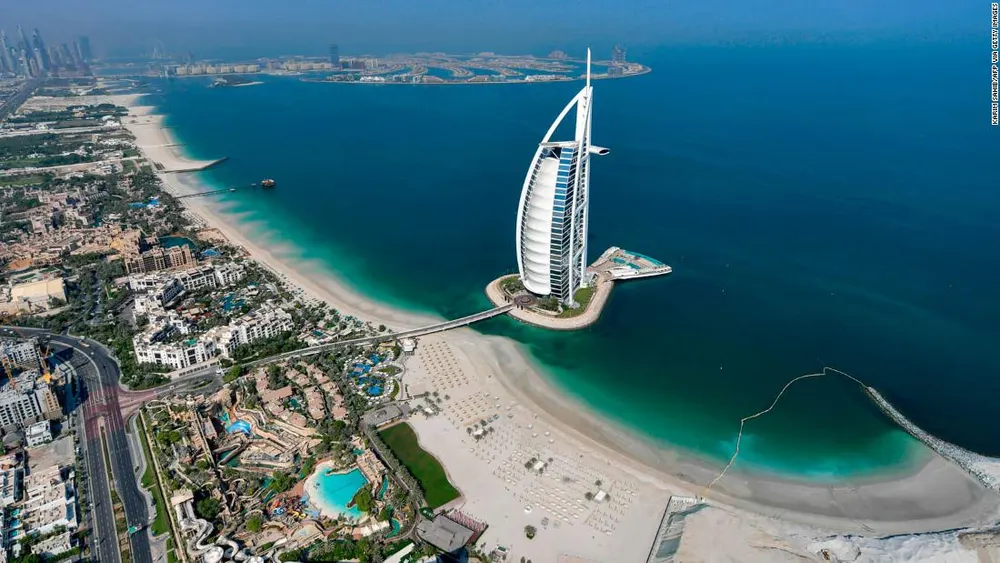
Firmengründung Dubai (Vereinigte Arabische Emirate)
Doppelbesteuerungsabkommen Die Vereinigten Arabischen Emirate haben mit über 130 Ländern ein Doppelbesteuerungsabkommen ( Liste der Länder mit DBA ).…
Weiterlesen →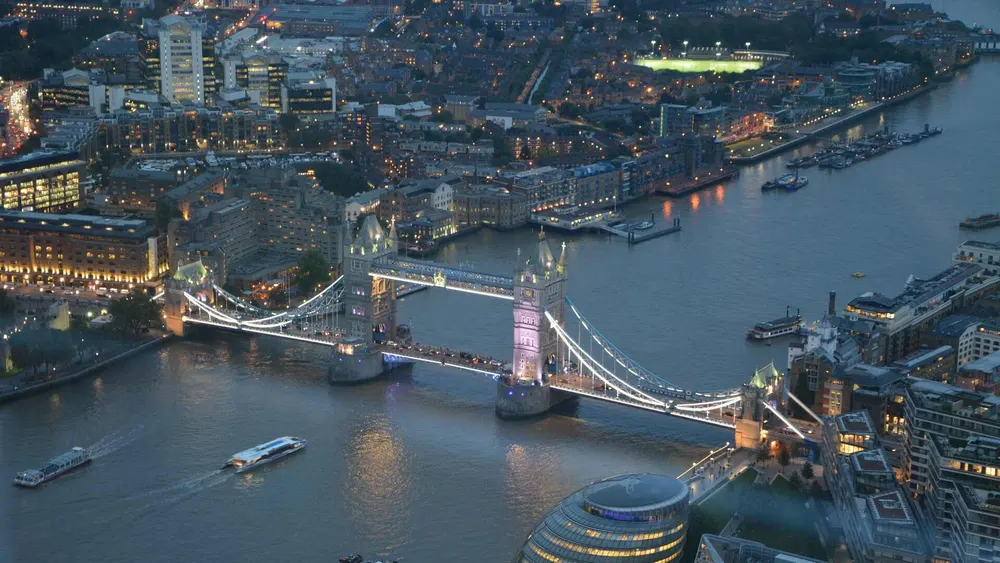
Firmengründung England: Firma gründen in Großbritannien - UK Limited (Ltd.)
Englische Firma gründen Die LTD ist die beliebteste Rechtsform in Großbritannien. Die Körperschaftsteuer liegt bei 19 Prozent. Im Vergleich zu anderen…
Weiterlesen →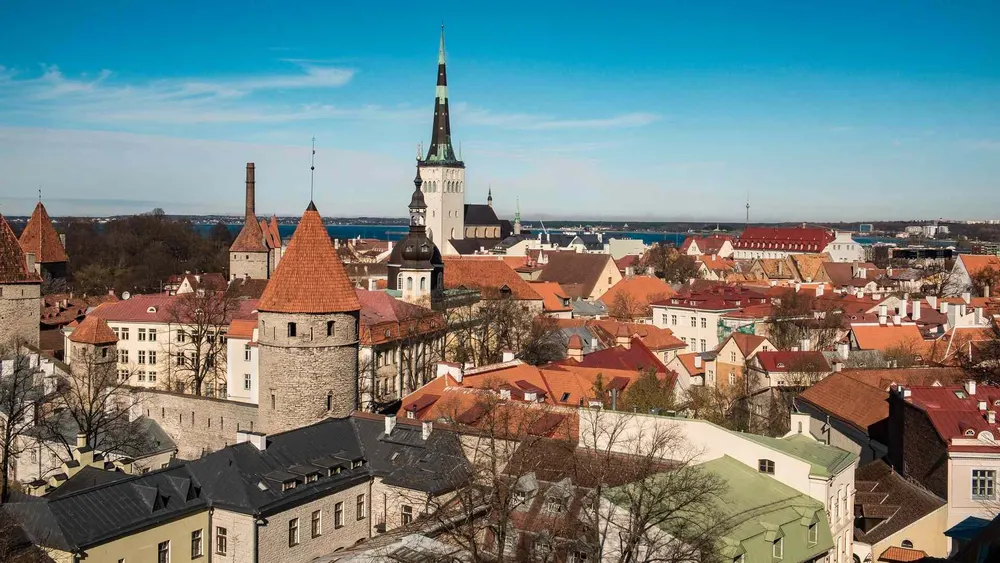
Firmengründung Estland - Firma gründen mit der Gründungskanzlei
Firmengründung in Estland Was in Deutschland die GmbH ist, ist in Estland die OÜ. Die Gründung läuft unkompliziert und kostengünstig ab. Gewinne lassen…
Weiterlesen →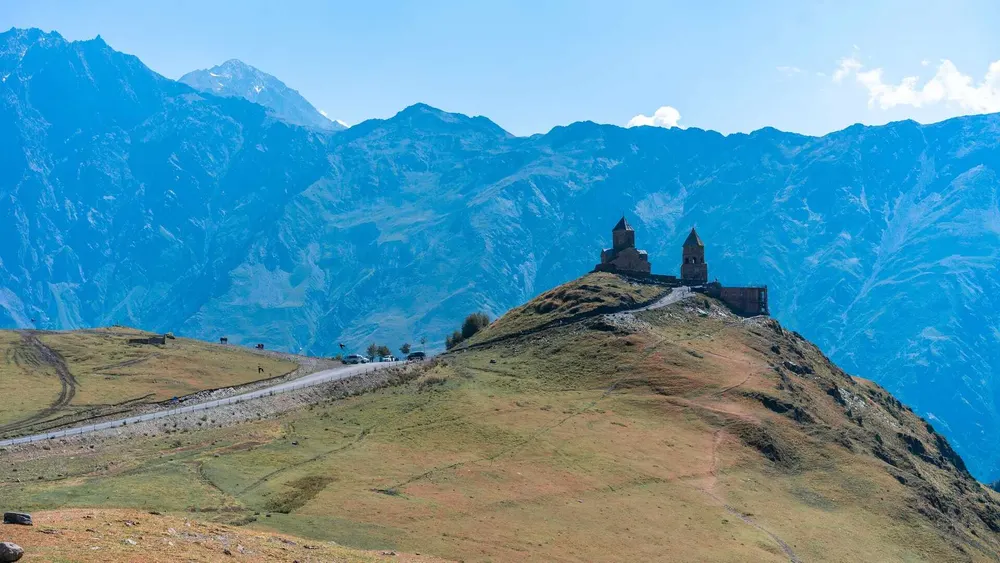
Firmengründung Georgien
Firmengründung Georgien Georgien im Kaukasus zählt zu den international beliebtesten Standorten für die Gründung von Kapitalgesellschaften. Grund dafür…
Weiterlesen →
Firmengründung Hong Kong
Firmengründung Hongkong Die am häufigsten gegründete Unternehmensform in Hongkong ist die Limited, kurz Ltd., private limited company. Eine Ltd. lässt…
Weiterlesen →
Firmengründung Irland - Firma / Irische Limited (Ltd.) gründen mit der Gründungskanzlei
Firmengründung Irland: 12,5 % Körperschaftsteuer und schnelle Gründung Irlands größter Vorteil ist die niedrige Körperschaftsteuer von nur 12,5 Prozent.…
Weiterlesen →
Firmengründung Isle of Man
Firmengründung Isle of Man: 0 % Körperschaftsteuer Die Isle of Man liegt zwischen Irland und Schottland mitten in der Irischen See und gilt als…
Weiterlesen →
Firmengründung Liechtenstein
Firmengründung Liechtenstein Liechtenstein misst 25 Kilometer in der Länge und 6 Kilometer in der Breite, die flächenmäßig kleinste Monarchie Europas. Das…
Weiterlesen →
Firmengründung Litauen: Litauische GmbH (UAB) Firma gründen
Firmengründung Litauen: Nur 5 % Körperschaftssteuer, im ersten Jahr steuerfrei Litauen hat unter drei Millionen Einwohner und ist Mitglied der…
Weiterlesen →
Firmengründung Malta - Firma / Limited (LTD) gründen
Firmengründung Malta: Für wen eignet sich eine Malta LTD? Malta ist eine kleine Insel im Mittelmeerraum und seit dem 1. Mai 2004 EU-Mitglied. Das Land hat…
Weiterlesen →
Firmengründung Niederlande (Holland)
Firmengründung Niederlande (Holland) Die Niederlande eignen sich hervorragend als Unternehmens- oder Holdingstandort. Körperschaftssteuer Steuersatz Der…
Weiterlesen →
Firmengründung Ras Al-Khaimah
Firmengründung RAK (Ras Al-Khaimah) Ras al Khaimah (RAK) ist ein Emirat der Vereinigten Arabischen Emirate am Persischen Golf. Auch mit ausländischer…
Weiterlesen →
Firmengründung Rumänien - Firma gründen mit der Gründungskanzlei
Die Firmengründung in Rumänien bietet viele Vorteile Rumänien liegt im Südosten Europas nahe der Balkanhalbinsel und ist seit dem 1. Januar 2007…
Weiterlesen →
Firmengründung Schweiz - Firma gründen mit der Gründungskanzlei
AG oder GmbH in der Schweiz gründen Die Schweiz ist ein idealer Unternehmensstandort. Politische Stabilität, liberale Gesetzgebung und eine stabile…
Weiterlesen →
Firmengründung Seychellen
Firmengründung Seychellen: Lohnt sich eine LTD? Die Republik Seychellen zählt über 100 Inseln im Indischen Ozean, mit rund 80.000 Einwohnern. Die Lage…
Weiterlesen →
ICO aufsetzen
So erstellen Sie ein ICO Wie erstellt und startet man ein eigenes, erfolgreiches ICO? Ein ICO, kurz für Initial Coin Offering, ist der öffentliche Verkauf…
Weiterlesen →
Internationale Unternehmensbesteuerung
133 OECD Länder einigen sich auf „Zwei-Säulen-Modell" Nach mehr als fünf Jahren haben sich 133 OECD-Staaten auf die Eckpunkte für eine Reform der…
Weiterlesen →
Offshore Firma & Gesellschaft gründen
Wozu eine Offshore Firma? Steuern sind der Hauptgrund für eine Offshore Firma. Das Unternehmen wird in einem Land eingetragen, in dem ein sehr geringer…
Weiterlesen →
Online Broker
Die besten Online-Broker 2024 Wir haben sechs Monate lang 21 der führenden Online-Broker getestet. Ziel war es, aus der wachsenden Zahl an Anbietern die…
Weiterlesen →
Steuern sparen als Unternehmer
Steuern sparen als Unternehmer: Was ist erlaubt? Mit der eigenen Gesellschaft oder dem Schritt in die Selbstständigkeit erfüllt sich für viele Unternehmer…
Weiterlesen →
Vermögensverwaltung Schweiz
Vermögensverwaltung Schweiz Immer wieder erreichen uns Anfragen zur Vermögensverwaltung in der Schweiz. Das Land genießt seit Jahrzehnten einen…
Weiterlesen →
AGB erstellen
Jeder Unternehmer kennt sie und jeder benutzt sie: die Allgemeinen Geschäftsbedingungen, kurz AGB. Viele halten sie für ein notwendiges Übel, das man…
Weiterlesen →
ausländische Kapitaleinkünfte
Erklärung ausländischer Kapitaleinkünfte in der deutschen Steuererklärung Kapitalanleger mit unbeschränkter Steuerpflicht in Deutschland können…
Weiterlesen →
B2B Umsatzsteuer
Steuern auf grenzüberschreitende B2B-Geschäfte Kauft oder verkauft Ihr Unternehmen Waren und Dienstleistungen an Unternehmen in anderen…
Weiterlesen →
Beschränkte / unbeschränkte Steuerpflicht
Beschränkte / unbeschränkte Steuerpflicht Unbeschränkt einkommensteuerpflichtig ist jede natürliche Person mit Wohnsitz oder gewöhnlichem Aufenthalt in…
Weiterlesen →
Besteuerung von Dividenden
Steuern auf Dividenden - Die besten Wohnsitz Länder mit keiner oder geringer Besteuerung von Kapitaleinkünften Dividenden aus dem Ausland unterliegen vor…
Weiterlesen →
Besteuerung von Grenzgängern (EU)
Besteuerung von Grenzgängern in der EU Grenzgänger wohnen nahe einer Landesgrenze und arbeiten in einem anderen EU-Mitgliedstaat als ihrem Wohnsitzland.…
Weiterlesen →
Brexit Handelsabkommen
Brexit-Handelsabkommen Aus steuerlicher Sicht ist das Vereinigte Königreich seit dem Brexit ein Drittland. Für Unternehmen ändert sich damit vieles, vor…
Weiterlesen →
Einkommensteuer EU-Vergleich
Die besten Einkommensteuersätze in Europa Die Einkommensteuern der meisten Länder sind progressiv gestaffelt. Der Steuersatz steigt mit höherem Einkommen…
Weiterlesen →
Erbschaftssteuern weltweit
Nachlass- und Erbschaftssteuern weltweit Wichtige Erkenntnisse: Die USA haben mit 40 Prozent den vierthöchsten Erbschaftssteuersatz der OECD, hinter Japan…
Weiterlesen →
EU Mutter Tochter Richtlinie
Die EU-Mutter-Tochter-Richtlinie harmonisiert die Besteuerung von Gewinnausschüttungen einer Tochtergesellschaft an ihre Muttergesellschaft in einem…
Weiterlesen →
Export von Waren
Export von Waren aus Deutschland in Drittländer Aus zollrechtlicher Sicht liegt ein Export vor, sobald eine Sendung in ein Drittland geht, also ein Land…
Weiterlesen →
Firma Ausland – Egal ob Schweiz, Malta oder Zypern. Es gibt viele Fehler in steuerlichen Fragen
Gefahren bei der Gründung einer Firma in Ausland Dieser Beitrag ist ein Kommentar des Teams von Gründungskanzlei. Wer sich mit einer Firmengründung im…
Weiterlesen →Firmengründung: Firma gründen in Budapest
Firma gründen in Budapest Budapest ist das pulsierende Herz Ungarns und zugleich ein strategisch wichtiger Standort in der Europäischen Union. Für…
Weiterlesen →Firmengründung: Firma gründen in Nevada
Firma gründen in Nevada Nevada zählt zu den besten US-Bundesstaaten für eine Firmengründung. Ein unternehmerfreundliches Klima und minimale Bürokratie…
Weiterlesen →
Firmengründung: Firma in Ungarn gründen
Firma in Ungarn gründen? Unternehmer profitieren bei einer ungarischen KFT von folgenden Vorteilen: Nur 9 % Körperschaftsteuer Keine Quellensteuer bei…
Weiterlesen →
Firmengründung Singapur
Singapur ist weltweit das Land mit der höchsten unternehmerischen Freiheit ( Heritage Index 2025 ) Der Inselstaat Singapur gehört zu den ASEAN-Staaten und…
Weiterlesen →
Firmengründung Spanien
Firmengründung Spanien Seit 1992 gibt es für EU-Angehörige keine Hürden mehr bei Aufenthalts- oder Arbeitserlaubnis in Spanien. Der Markt für ausländische…
Weiterlesen →
Firmengründung USA - US LLC gründen
Firmengründung in den USA / US LLC gründen Die USA bieten einen der größten Absatzmärkte weltweit. Selbst in Krisenzeiten bleibt dort zahlungsfähige,…
Weiterlesen →
Firmensitz ins Ausland verlegen
Firmensitz ins Ausland verlegen Zypern, Portugal, Bulgarien und die USA bieten Steuermodelle, die die Belastung Ihres Unternehmens spürbar senken können.…
Weiterlesen →
Funktionsverlagerung
Der Begriff der „Funktionsverlagerung“ Die Verlagerung betrieblicher Aktivitäten und Geschäftsbereiche wie Produktion, Forschung und Entwicklung oder…
Weiterlesen →
Gesellschaftsformen Ausland
Welche Gesellschaftsform sollte zur Gründung gewählt werden? Diese Frage stellt sich jedem Unternehmer, der im In- oder Ausland gründet. Entscheidend sind…
Weiterlesen →
Gewerbesteuer berechnen
Gewerbesteuer berechnen Die Gewerbesteuer ist die wichtigste Einnahmequelle deutscher Gemeinden. Sie trifft jedes Gewerbe direkt, unabhängig von…
Weiterlesen →
grenzüberschreitende Dienstleistungen
Wo sind grenzüberschreitende Dienstleistungen steuerbar? Bei grenzüberschreitenden Dienstleistungen ist der Leistungsort umsatzsteuerlich nicht…
Weiterlesen →Holding: Definition, Vorteile und Anwendungen
Holding: Definition, Vorteile und Anwendungen Eine Holding hält die Aktienmehrheit an einem oder mehreren anderen Unternehmen. Dieser Artikel erklärt das…
Weiterlesen →
Holding gründen
Holding gründen: aber was ist eine Holding überhaupt? Eine Holding besteht aus mindestens zwei Unternehmen, der Mutter- und der Tochtergesellschaft. Die…
Weiterlesen →
Immaterielle Vermögensgegenstände
Immaterielle Vermögensgegenstände Marken, Patente und Kundendaten stehen in keiner klassischen Inventarliste, tragen aber oft den größten Teil des…
Weiterlesen →Immobilien steuerfrei verkaufen: Alles was Sie wissen müssen
Immobilien steuerfrei verkaufen: Alles was Sie wissen müssen Beim Verkauf einer Immobilie fällt in der Regel Steuer auf den Gewinn an. Dieser Beitrag…
Weiterlesen →
Import von Waren
Import von Waren aus Drittländern nach Deutschland Ein Import liegt zollrechtlich vor, sobald eine Sendung aus einem Land außerhalb der EU kommt. Für die…
Weiterlesen →
Innergemeinschaftlicher Erwerb
Innergemeinschaftlicher Erwerb Kauft ein deutsches Unternehmen Waren von einem Unternehmen aus einem anderen EU-Staat, greift der innergemeinschaftliche…
Weiterlesen →
Insolvenzantrag
Insolvenzantrag Das Unternehmen steckt in finanziellen Schwierigkeiten, eine Rettung ist nicht in Sicht. In dieser Lage bewahrt der Insolvenzantrag oft…
Weiterlesen →
Insolvenzverschleppung
Insolvenzverschleppung Ein Insolvenzantrag, der zu spät gestellt wird, ist keine Formsache. Er ist eine Straftat. Insolvenzverschleppung gehört zu den…
Weiterlesen →
Internationales Kaufrecht
Internationales Kauf- und Handelsrecht Grenzüberschreitende Kaufverträge gehören heute zum Alltag der meisten Unternehmen. Das internationale Kauf- und…
Weiterlesen →
Internationales Steuerrecht der Bundesrepublik Deutschland
Internationales Steuerrecht der Bundesrepublik Deutschland 1. Teil: Doppelbesteuerung, Grundlagen und Doppelbesteuerungsabkommen Man spricht von einer…
Weiterlesen →
Kapitalertragsteuern in Österreich
Kapitalertragsteuer (KESt in Österreich) Österreich erhebt auf verschiedene Einkünfte aus Kapitalvermögen die Kapitalertragsteuer. Banken führen sie in…
Weiterlesen →
Körperschaftsteuer
Körperschaftssteuer Die Körperschaftsteuer ist die Hauptsteuerpflicht für juristische Personen, darunter Kapitalgesellschaften wie GmbH und AG. Sie wird…
Weiterlesen →
Körperschaftsteuersätze in Europa
Körperschaftsteuersätze in Europa Europäische Länder verlangen von Unternehmen Körperschaftsteuern auf ihre Gewinne, wie fast alle Länder weltweit. Wie…
Weiterlesen →
Krypto-Gewinne versteuern
Regeln: Krypto-Gewinne versteuern und Steuern vermeiden Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) ordnet Kryptowährungen als neuartiges…
Weiterlesen →
Lieferungen nach Großbritannien nach Brexit
Besteuerung von Lieferungen nach Großbritannien: Das gilt nach dem Brexit Seit dem 01.01.2021 ist das Vereinigte Königreich kein Mitgliedsstaat der EU…
Weiterlesen →
Limited gründen
Limited gründen Deutsche Existenzgründer können auch die englische Limited, kurz Ltd., wählen. Sie zählt zu den Kapitalgesellschaften, verlangt aber ein…
Weiterlesen →LLC gründen
Gründen einer US LLC Eine US LLC eröffnet Zugang zu einem der dynamischsten Märkte der Welt. Sie minimiert Haftungsrisiken und bietet zugleich…
Weiterlesen →
Markenanmeldung
Ein Überblick über den Marken-Registrierungsprozess Wie geht so ein Marken-Registrierungsprozess vonstatten? Der Ablauf für eine Registered Trademark…
Weiterlesen →
Markenanmeldung USA
Wie melde ich eine Marke in den USA an? Ob Sie eine Federal Trademark Registration (Bundesmarkenregistration) beantragen, ist letztlich Ihre Entscheidung.…
Weiterlesen →
Nordzypern Immobilien kaufen und sicher investieren
Nordzypern Immobilien Laut Forbes zählt Nordzypern zu den interessantesten Orten für Immobilieninvestitionen. Wir zeigen Ihnen, wie Sie dort sicher…
Weiterlesen →
Offshore Standorte
Offshore-Territorien Die europäischen Länder besitzen zusammen mehr als 30 abhängige Gebiete. Die meisten davon leben von Tourismus und Gastgewerbe und…
Weiterlesen →
One Stop Shop Verfahren
One-Stop-Shop-Verfahren: Was müssen Unternehmer beim Versand an Verbraucher innerhalb der EU beachten? Beim Versand von Waren innerhalb der EU stellt sich…
Weiterlesen →
Opportunitätskosten
Opportunitätskosten Opportunitätskosten sind der Wert der besten Alternative, auf die Sie bei einer Entscheidung verzichten. Jede Wahl bringt automatisch…
Weiterlesen →
Patentanmeldung
Patentbox-Regelungen in Europa Patentbox-Regelungen, auch als IP-Systeme bezeichnet, senken den effektiven Steuersatz auf Einkünfte aus geistigem…
Weiterlesen →Personengesellschaft: Definition und Arten
Personengesellschaft: Definition und Arten Eine Personengesellschaft entsteht, wenn mindestens zwei natürliche oder juristische Personen gemeinsam ein…
Weiterlesen →
Phantom Shares – Was steckt hinter diesem Begriff?
Phantom Shares: Was steckt hinter diesem Begriff? Phantom Shares beteiligen Mitarbeiter am Unternehmenserfolg, ohne echte Anteile zu übertragen. Für nicht…
Weiterlesen →
Private Equity - Ein vielseitiger Finanzierungsweg für Unternehmen
Private Equity: Ein vielseitiger Finanzierungsweg für Unternehmen Private Equity finanziert Unternehmen außerhalb der Börse, durch direkte…
Weiterlesen →Progressionsvorbehalt – Prinzip und Funktion
Progressionsvorbehalt: Prinzip und Funktion Der Progressionsvorbehalt ist ein Mechanismus im deutschen Steuerrecht. Er berücksichtigt bei der Ermittlung…
Weiterlesen →
Progressionsvorbehalt: Was bedeutet das für Ihr Einkommen?
Progressionsvorbehalt: Was bedeutet das für Ihr Einkommen? Der Progressionsvorbehalt erhöht Ihren Steuersatz, ohne dass die zugrunde liegenden Einnahmen…
Weiterlesen →
Rechnungen grenzüberschreitende Dienstleistungen
Welche Angaben gehören auf eine ordentliche Rechnung bei grenzüberschreitenden Dienstleistungen? Für grenzüberschreitende Dienstleistungen gilt innerhalb…
Weiterlesen →
Rechtsformen USA
Eine geeignete Geschäftsstruktur auswählen Ihre Geschäftsstruktur bestimmt den täglichen Betrieb, die Steuerlast und wie viel Ihres Vermögens im…
Weiterlesen →
Reverse Charge innerhalb der EU
Die Reverse-Charge-Regelung: Umsatzsteuerliche Behandlung in der EU Normalerweise zahlt der Leistungserbringer die Umsatzsteuer ans Finanzamt. Beim…
Weiterlesen →
Schenkungssteuer Freibetrag: Was Sie wissen sollten
Schenkungssteuer Freibetrag: Was Sie wissen sollten Die Schenkungssteuer fällt an, sobald eine Schenkung den geltenden Freibetrag überschreitet. Bis zu…
Weiterlesen →
Share Deal vs. Asset Deal
Share Deal vs. Asset Deal Beim Unternehmenskauf oder -verkauf entscheidet die Struktur der Transaktion über finanzielle, rechtliche und steuerliche…
Weiterlesen →
Spekulationsfrist
Spekulationsfrist Auf Gewinne aus dem Verkauf privater Vermögensgegenstände fällt oft die Spekulationssteuer an. Betroffen sind Edelmetalle, Schmuck,…
Weiterlesen →Steuerentlastungsgesetz
Steuerentlastungsgesetz Steuerentlastungsgesetze senken gezielt die Steuerlast von Unternehmen und Privatpersonen. Sie betreffen Einkommensteuer,…
Weiterlesen →
Steuerhinterziehung: Was es ist und welche Konsequenzen drohen
Steuerhinterziehung: Was es ist und welche Konsequenzen drohen Wer in der Steuererklärung bewusst falsche oder unvollständige Angaben macht, begeht eine…
Weiterlesen →
Steueridentifikationsnummer herausfinden
Steuer-ID herausfinden: Hier finden Sie Informationen Jeder deutsche Staatsbürger besitzt eine 11-stellige Steuer-Identifikationsnummer. Die Nummer haben…
Weiterlesen →
Steuern Schweiz
Steuern Schweiz Juristische Personen versteuern in der Schweiz Gewinn und Kapital, gleich ob als Aktiengesellschaft, GmbH oder Genossenschaft. Natürliche…
Weiterlesen →
Steuervorteil einer Firma im Ausland (Firma im Ausland gründen)
Steuervorteile durch Auslandsunternehmen Der steuerliche Vorteil ist der Hauptgrund, warum Unternehmen ihren Sitz oder Teile ihres Geschäfts ins Ausland…
Weiterlesen →Stiftung in Liechtenstein gründen
Stiftung in Liechtenstein gründen Die Gründung einer Stiftung in Liechtenstein verwaltet Ihr Vermögen strategisch und sichert Ihnen rechtliche wie…
Weiterlesen →Stiftung Schweiz
Möchten Sie eine Stiftung in der Schweiz gründen? Wir klären Sie über die rechtlichen Schritte und Formalitäten auf, die Sie beachten sollten. Es gibt in…
Weiterlesen →Stiftung Singapur
Stiftung in Singapur gründen Die Gründung einer Stiftung in Singapur eröffnet Ihnen einzigartige Möglichkeiten, um von einem der attraktivsten…
Weiterlesen →
Tochtergesellschaften - Der Schlüssel zur strategischen Geschäftsausweitung und Risikominderung
Tochtergesellschaften Der Schlüssel zur strategischen Geschäftsausweitung und Risikominderung Eine Tochtergesellschaft ist eine eigenständige juristische…
Weiterlesen →
Transparenzregister
Transparenzregister Deutschland hat 2017 das Transparenzregister eingeführt, um Finanzkriminalität wirksamer zu bekämpfen. Wir erklären, was das Register…
Weiterlesen →
Trennungsunterhalt
Trennungsunterhalt Trennungsunterhalt betrifft in erster Linie Scheidungsverfahren. Für Unternehmer ist das Thema trotzdem relevant, privat wie im Umgang…
Weiterlesen →
Umfirmierung - Schritte zur neuen Geschäftsidentität
Umfirmierung - Schritte zur neuen Geschäftsidentität Unternehmen ändern ihren Namen aus strategischen Gründen, etwa bei einer Neuausrichtung oder nach…
Weiterlesen →Umsatzsteuervoranmeldung
Umsatzsteuervoranmeldung Jedes Unternehmen in Deutschland muss die Umsatzsteuervoranmeldung fristgerecht beim Finanzamt einreichen. Der Prozess wirkt…
Weiterlesen →
US Bundesstaaten im Vergleich
Die besten und schlechtesten Staaten, um ein Unternehmen zu gründen (Stand 2026) Viele Amerikaner träumen davon, ein Unternehmen zu gründen. Trotz…
Weiterlesen →US Corporation gründen
US Corporation gründen Die Gründung einer US Corporation bietet umfassenden Haftungsschutz und attraktive Steuervorteile. Bis zur fertigen Corporation…
Weiterlesen →
US EIN beantragen
Bundes- und Landessteuer-ID-Nummern Die State Tax ID, auch bekannt als staatliche Steuer- und Bundessteuernummer oder Arbeitgeberidentifikationsnummer…
Weiterlesen →
USt. Warenverkehr
Umsatzsteuer bei Sendungen in Deutschland, nach Österreich und in die Schweiz Die umsatzsteuerliche Behandlung Ihrer Sendungen hängt vom Zielland ab.…
Weiterlesen →
Vorratsgesellschaften kaufen
Vorratsgesellschaften kaufen Eine Vorratsgesellschaft ist eine bereits gegründete Firma, die Sie kaufen statt neu zu gründen. Sie können damit sofort…
Weiterlesen →
Vorsteuerabzug Warenimport
Vorsteuerabzug von eingeführten Waren: Worauf sollten Unternehmer achten? Der grenzüberschreitende Warenverkehr ist für die meisten Unternehmen längst…
Weiterlesen →
Vorsteuerabzugsberechtigt: Was bedeutet das eigentlich?
Vorsteuerabzugsberechtigt: Was bedeutet das eigentlich? Als Unternehmer können Sie unter bestimmten Bedingungen die gezahlte Umsatzsteuer als Vorsteuer…
Weiterlesen →
Wealth Management
Wealth Management Wealth Management, auf Deutsch Vermögensverwaltung, entscheidet oft über den langfristigen finanziellen Erfolg vermögender…
Weiterlesen →
Wettbewerbsverbot
Was ist ein vertragliches Wettbewerbsverbot? Ein vertragliches Wettbewerbsverbot ist eine Vereinbarung zwischen Arbeitgeber und Arbeitnehmer. Sie…
Weiterlesen →
Zugewinngemeinschaft: Was Sie wissen sollten
Zugewinngemeinschaft: Was Sie wissen sollten Die Zugewinngemeinschaft ist der gesetzliche Güterstand in Deutschland. Ohne Ehevertrag gilt sie automatisch…
Weiterlesen →
Vergleich Singapur vs. Hongkong: Firmengründung im Ausland
Ist es für Unternehmer sinnvoller, in Hongkong oder in Singapur eine Firma zu gründen? Singapur bietet im direkten Vergleich deutlich mehr Vorteile. Wir…
Weiterlesen →
Verrechnungspreise Vereinigte Arabische Emirate
Verrechnungspreise Vereinigte Arabische Emirate Einführung in die Verrechnungspreise der Vereinigten Arabischen Emirate Verrechnungspreisregeln In den…
Weiterlesen →
Verrechnungspreise Vereinigtes Königreich
Verrechnungspreise Vereinigtes Königreich Einführung in die britischen Verrechnungspreise Verrechnungspreisregeln Die britischen…
Weiterlesen →
Familienstiftung gründen
Familienstiftung gründen Bevor Sie eine Familienstiftung gründen, sollten Sie sich mit den Vor- und Nachteilen im Detail vertraut machen. Eine…
Weiterlesen →
Firmengründung: Gibraltar Limited Firma samt Trust gründen
Gibraltar ermöglicht es, Einkünfte steuerfrei zu vereinnahmen. Zuverlässige lokale Banken und eine global anerkannte Reputation als Finanzplatz sprechen…
Weiterlesen →
Quellensteuern Madagaskar
Madagaskar behält auf Dividenden an deutsche Gesellschafter 10 % ein, auf Darlehenszinsen 20 % und auf Lizenzgebühren 10 %. Ein DBA mit Deutschland fehlt.
Weiterlesen →
Verrechnungspreise Australien
Verrechnungspreise Australien Regeln für Verrechnungspreise Die australischen Rechtsvorschriften über Verrechnungspreise sind in den Unterabteilungen…
Weiterlesen →
Verrechnungspreise Belgien
Verrechnungspreise Belgien Einführung in die Verrechnungspreise in Belgien Regeln für Verrechnungspreise Belgien hat die Definition des…
Weiterlesen →
Verrechnungspreise Brasilien
Verrechnungspreise Brasilien Einführung in die brasilianischen Verrechnungspreise Regeln für Verrechnungspreise Die brasilianischen…
Weiterlesen →
Verrechnungspreise Bulgarien
Verrechnungspreise Bulgarien Verrechnungspreise in Bulgarien Einführung in die bulgarischen Verrechnungspreise Regeln für Verrechnungspreise Die…
Weiterlesen →Verrechnungspreise China
Verrechnungspreise China Einführung in die Verrechnungspreisgestaltung in China Verrechnungspreisregeln Chinas Verrechnungspreisgesetzgebung umfasst Teil…
Weiterlesen →
Verrechnungspreise Deutschland
Verrechnungspreise Deutschland Verrechnungspreisregeln Der Fremdvergleichsgrundsatz steht in § 1 des Außensteuergesetzes. Daneben sind für in Deutschland…
Weiterlesen →
Verrechnungspreise Die Niederlande
Verrechnungspreise Die Niederlande Einführung in die Verrechnungspreise in den Niederlanden Verrechnungspreisregeln Die niederländischen…
Weiterlesen →
Verrechnungspreise Ecuador
Verrechnungspreise Ecuador Einführung in die Verrechnungspreise in Ecuador Regeln für Verrechnungspreise Ecuadors Verrechnungspreisrecht (TP) steht in den…
Weiterlesen →
Verrechnungspreise El Salvador
Verrechnungspreise El Salvador Einführung in die Verrechnungspreisgestaltung in El Salvador Verrechnungspreisregeln Die Verrechnungspreisgesetze (TP)…
Weiterlesen →
Verrechnungspreise Estland
Verrechnungspreise Estland Verrechnungspreisregeln Das Erfordernis des Fremdvergleichs ist im Einkommensteuergesetz (Abschnitt 8) verankert und gilt für…
Weiterlesen →
Verrechnungspreise Frankreich
Verrechnungspreise Frankreich Einführung in die Verrechnungspreise in Frankreich Frankreich verankert die Verrechnungspreispflichten in Artikel L. 13 AA…
Weiterlesen →
Verrechnungspreise Griechenland
Verrechnungspreise Griechenland Einführung in die Verrechnungspreise in Griechenland Griechenland regelt Verrechnungspreise seit dem 1. Januar 2014 im…
Weiterlesen →
Verrechnungspreise Guatemala
Verrechnungspreise Guatemala Einführung in die Verrechnungspreisgestaltung in Guatemala Guatemala regelt Verrechnungspreise in Dekret 10-2012, Buch Eins…
Weiterlesen →
Verrechnungspreise Indien
Verrechnungspreise Indien Einführung in die Verrechnungspreise in Indien Regeln für Verrechnungspreise Die Verrechnungspreisvorschriften (TP) wurden in…
Weiterlesen →
Verrechnungspreise Indonesien
Verrechnungspreise Indonesien Einführung in die Verrechnungspreisgestaltung in Indonesien Indonesien regelt die Verrechnungspreis-Compliance in der…
Weiterlesen →
Verrechnungspreise Irland
Verrechnungspreise Irland Einführung in die Verrechnungspreisgestaltung in Irland Irland regelt Verrechnungspreise in Part 35A des Taxes Consolidation Act…
Weiterlesen →
Verrechnungspreise Italien
Verrechnungspreise Italien Einführung in die Verrechnungspreise in Italien Italien regelt Verrechnungspreise in Artikel 110 Absatz 7 des Steuergesetzbuchs…
Weiterlesen →
Verrechnungspreise Japan
Verrechnungspreise Japan Einführung in die Verrechnungspreisgestaltung in Japan Verrechnungspreisregeln Die japanischen Verrechnungspreisvorschriften…
Weiterlesen →
Verrechnungspreise Kanada
Verrechnungspreise Kanada Verrechnungspreisregeln Das kanadische Verrechnungspreisgesetz, Sektion 247 des Income Tax Act (ITA), erhielt am 18. Juni 1998…
Weiterlesen →
Verrechnungspreise Kasachstan
Verrechnungspreise Kasachstan Einführung in die Verrechnungspreisgestaltung in Kasachstan Verrechnungspreisregeln Anwendbares Recht ist das…
Weiterlesen →
Verrechnungspreise Kenia
Verrechnungspreise Kenia Einführung in die Verrechnungspreisgestaltung in Kenia Verrechnungspreisregeln Abschnitt 18(3) des Einkommensteuergesetzes (CAP…
Weiterlesen →
Verrechnungspreise Kosovo
Verrechnungspreise Kosovo Einführung in die Verrechnungspreisgestaltung im Kosovo Verrechnungspreisregeln Der Finanzminister des Kosovo hat eine…
Weiterlesen →
Verrechnungspreise Lettland
Verrechnungspreise Lettland Einführung in die Verrechnungspreisgestaltung in Lettland Verrechnungspreisregeln Am 1. Januar 2018 traten Änderungen des…
Weiterlesen →
Verrechnungspreise Litauen
Verrechnungspreise Litauen Einführung in die Verrechnungspreisgestaltung in Litauen Verrechnungspreisregeln Die litauischen Verrechnungspreisvorschriften…
Weiterlesen →
Verrechnungspreise Luxemburg
Verrechnungspreise Luxemburg Einführung in die Verrechnungspreise in Luxemburg Verrechnungspreisregeln Der Fremdvergleichsgrundsatz nach Artikel 9 des…
Weiterlesen →
Verrechnungspreise Malaysia
Verrechnungspreise Malaysia Einführung in die malaysischen Verrechnungspreise Verrechnungspreisregeln Die malaysischen Verrechnungspreisgesetze stehen in…
Weiterlesen →
Verrechnungspreise Mexiko
Verrechnungspreise Mexiko Einführung in die Verrechnungspreisgestaltung in Mexiko Verrechnungspreisregeln Die mexikanischen Verrechnungspreisvorschriften…
Weiterlesen →
Verrechnungspreise Neuseeland
Verrechnungspreise Neuseeland Einführung in die neuseeländischen Verrechnungspreise Verrechnungspreisregeln Die neuseeländischen…
Weiterlesen →
Verrechnungspreise Nordmazedonien
Verrechnungspreise Nordmazedonien Einführung in die Verrechnungspreisgestaltung in Nordmazedonien Verrechnungspreisregeln Die nordmazedonischen…
Weiterlesen →
Verrechnungspreise Paraguay
Verrechnungspreise Paraguay Einführung in die Verrechnungspreise in Paraguay Verrechnungspreisregeln Paraguay führte Verrechnungspreisregeln erst mit der…
Weiterlesen →
Verrechnungspreise Portugal
Verrechnungspreise Portugal Einführung in die Verrechnungspreisgestaltung in Portugal Verrechnungspreisregeln Die portugiesischen…
Weiterlesen →
Verrechnungspreise Puerto Rico
Verrechnungspreise Puerto Rico Einführung in die Verrechnungspreisgestaltung in Puerto Rico Verrechnungspreisregeln Das puertoricanische Steuergesetz…
Weiterlesen →
Verrechnungspreise Schweden
Verrechnungspreise Schweden Einführung in die Verrechnungspreisgestaltung in Schweden Verrechnungspreisregeln Der Fremdvergleichsgrundsatz steht in…
Weiterlesen →
Verrechnungspreise Schweiz
Verrechnungspreise Schweiz Einführung in die Verrechnungspreise in der Schweiz Verrechnungspreisregeln Eine formelle Verrechnungspreisgesetzgebung kennt…
Weiterlesen →
Verrechnungspreise Serbien
Verrechnungspreise Serbien Einführung in die Verrechnungspreise in Serbien Verrechnungspreisregeln Verrechnungspreisvorschriften gibt es in Serbien seit…
Weiterlesen →
Verrechnungspreise Singapur
Verrechnungspreise Singapur Einführung in die Verrechnungspreisgestaltung in Singapur Verrechnungspreisregeln Die Inland Revenue Authority of Singapore…
Weiterlesen →
Verrechnungspreise Slowakei
Verrechnungspreise Slowakei Einführung in die Verrechnungspreise in der Slowakei Verrechnungspreisregeln Die slowakischen Verrechnungspreisvorschriften…
Weiterlesen →
Verrechnungspreise Slowenien
Verrechnungspreise Slowenien Einführung in die Verrechnungspreisgestaltung in Slowenien Verrechnungspreisregeln Die slowenischen Verrechnungspreisregeln…
Weiterlesen →
Verrechnungspreise Südafrika
Verrechnungspreise Südafrika Einführung in die südafrikanischen Verrechnungspreise Verrechnungspreisregeln Die südafrikanischen Verrechnungspreisregeln…
Weiterlesen →
Verrechnungspreise Taiwan
Verrechnungspreise Taiwan Einführung in die Verrechnungspreise in Taiwan Verrechnungspreisregeln Die Verrechnungspreisgestaltung in Taiwan regeln die…
Weiterlesen →
Verrechnungspreise / Transferpreise – Polen
Verrechnungspreise / Transferpreise in Polen Einführung in die Verrechnungspreise in Polen Verrechnungspreisregeln Die wichtigsten polnischen…
Weiterlesen →
Verrechnungspreise Tschechische Republik
Verrechnungspreise Tschechische Republik Regeln für Verrechnungspreise Die tschechischen Verrechnungspreisregeln beruhen auf Gesetz Nr. 586/1992 Slg. über…
Weiterlesen →
Verrechnungspreise Türkei
Verrechnungspreise Türkei Einführung in die Verrechnungspreise in der Türkei Verrechnungspreisregeln Artikel 13 legt den Fremdvergleichsgrundsatz nach den…
Weiterlesen →
Verrechnungspreise Uganda
Verrechnungspreise Uganda Einführung in die Verrechnungspreisgestaltung in Uganda Verrechnungspreisregeln Der rechtliche Rahmen ist die Verordnung zum…
Weiterlesen →
Verrechnungspreise Ukraine
Verrechnungspreise Ukraine Einführung in die Verrechnungspreisgestaltung in der Ukraine Verrechnungspreisregeln Das Steuergesetzbuch legt fest, dass…
Weiterlesen →
Verrechnungspreise Ungarn
Verrechnungspreise Ungarn Einführung in die ungarischen Verrechnungspreise Regeln für Verrechnungspreise Die ungarischen Vorschriften zu…
Weiterlesen →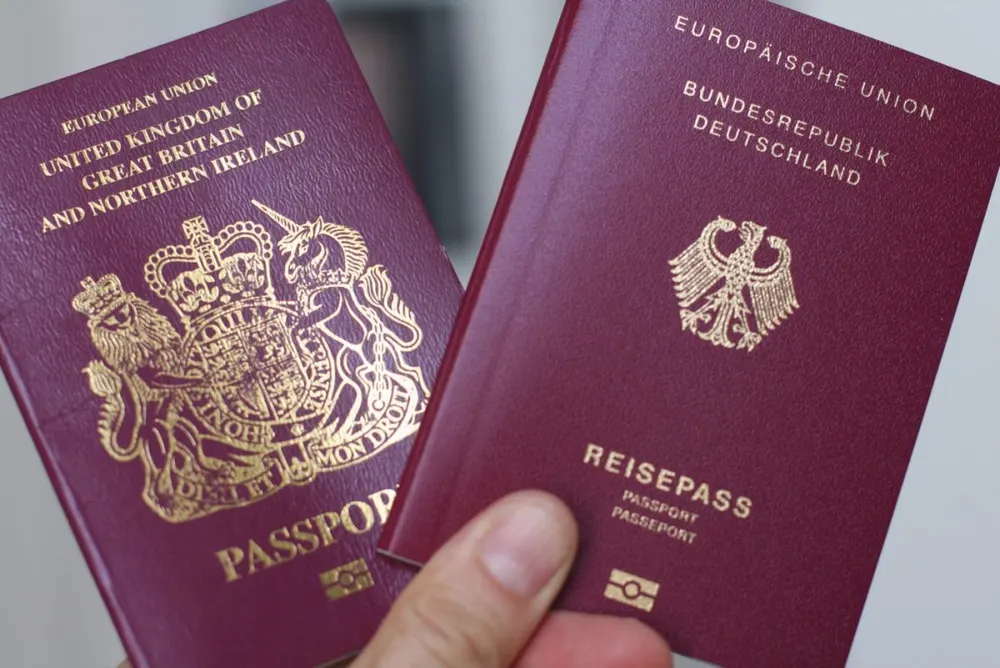
Doppelte Staatsbürgerschaft
Die Tür für eine zweite Staatsbürgerschaft steht Deutschen nun offen Ab sofort darf jeder deutsche Staatsbürger einen Zweitpass besitzen. Einige Länder…
Weiterlesen →
Wann sind Einkünfte in Singapur steuerfrei?
Wann sind Einkünfte in Singapur steuerfrei? Der Körperschaftsteuersatz in Singapur liegt bei 17 Prozent. Gewinne, die nicht nach Singapur transferiert…
Weiterlesen →
Das Lastenausgleichsgesetz – Entstehung und Hintergrund
Das Lastenausgleichsgesetz: Entstehung und Hintergrund Das Lastenausgleichsgesetz wurde 1952 in der Bundesrepublik Deutschland verabschiedet. Es sollte…
Weiterlesen →
Steuern sparen als Unternehmer – Was ist erlaubt?
Mit der eigenen Firma erfüllt sich für viele Unternehmer ein Traum. Hohe Steuerbelastungen schmälern diesen Erfolg aber oft erheblich. Deshalb lohnt sich…
Weiterlesen →
Gute Gründe für eine Briefkastenfirma?
Ist die Gründung einer Briefkastenfirma in einer Steueroase verwerflich? Nein. Der Wunsch nach Anonymität hat oft gute Gründe. Viele Branchen nutzen…
Weiterlesen →
Besteuerung von Dividenden am Beispiel der GmbH
Seit dem Veranlagungszeitraum 2009 gelten in Deutschland das Teileinkünfteverfahren und die Abgeltungssteuer. Mit diesen Verfahren erfolgt eine getrennte…
Weiterlesen →
Besteuerung von Kryptowährungen wie Bitcoins in Deutschland
Krypto-Steuer 2025: Kryptowährungen in Deutschland richtig versteuern Einleitung Ein BMF-Schreiben vom 6. März 2025 schafft neue Klarheit bei der…
Weiterlesen →
Steueroptimierung für Unternehmer
Viele Unternehmen reduzieren ihre Steuerlast mit legalen Mitteln. Der Fachbegriff dafür lautet Steueroptimierung oder Steuergestaltung. Das unterscheidet…
Weiterlesen →
Übersicht der Rechtsformen in Deutschland
Übersicht der Rechtsformen Einzelunternehmen Ein Einzelunternehmen entsteht, sobald sich eine Person selbstständig macht oder ein Gewerbe anmeldet. Diese…
Weiterlesen →
Die vermögensverwaltende GmbH (VV GmbH): Vor- und Nachteile
Eine vermögensverwaltende GmbH dient als Kapitalgesellschaft zur Verwaltung und Organisation von Vermögen. Diese Struktur gibt es auch als GbR, UG oder…
Weiterlesen →
Wegzugsbesteuerung Die Exit Tax
Wegzugsbesteuerung (Exit Tax) Die Wegzugsbesteuerung, international als Exit Tax bekannt, wird fällig, wenn jemand sein Land ganz verlässt oder im Ausland…
Weiterlesen →
Besteuerung grenzüberschreitender Dienstleistungen
Grenzüberschreitende Dienstleistungen nehmen mit der Internationalisierung der Wirtschaft stetig zu. Typisch sind Beratungsleistungen, Messeleistungen,…
Weiterlesen →
7 Kryptofreundliche Länder für Bitcoin-Investoren
Kryptofreundlichkeit messen wir an zwei Dingen: wie stark ein Land Kryptowährungen reguliert und wie es sie besteuert. Investoren in den Vereinigten…
Weiterlesen →
Die 17 Bitcoin- und kryptofreundlichsten Länder der Welt
Die Kryptowelt kennt keine einheitlichen Regeln. Jedes Land legt selbst fest, wie es Bitcoin und andere Kryptowährungen behandelt. Wer sich im Bereich…
Weiterlesen →
Ein Geschäftskonto eröffnen
Wo eröffnen Sie heute noch ein Geschäftskonto ohne großen Aufwand? Vorteile von Geschäftskonten Sobald Ihr Unternehmen Geld empfängt oder ausgibt,…
Weiterlesen →
Lizenzen und Genehmigungen beantragen
Die meisten kleinen Unternehmen brauchen eine Kombination aus Lizenzen und Genehmigungen von Bundes- und Landesbehörden. Die Anforderungen und Gebühren…
Weiterlesen →
Nachlass- und Erbschaftssteuern weltweit
Wichtige Erkenntnisse: · Die USA haben mit 40 Prozent den vierthöchsten Erbschaftssteuersatz der OECD. Die weltweit höchste Rate liegt bei 55 Prozent in…
Weiterlesen →
One-Stop-Shop-Verfahren: Was müssen Unternehmer bei Versand an Verbraucher innerhalb der EU beachten?
Beim Versand von Waren innerhalb der EU stellt sich die Frage nach der umsatzsteuerlichen Behandlung. Lange war das unübersichtlich. Das…
Weiterlesen →
So erstellen Sie ein ICO
Wie erstellt und startet man ein eigenes, erfolgreiches ICO? ICO oder auch Initial Coin Offering ist der öffentliche Verkauf von Kryptomünzen (Token)…
Weiterlesen →
Quellensteuer Cayman-Inseln
Die Cayman-Inseln behalten auf Dividenden und Zinsen 0 % Quellensteuer ein, auch auf Tilgungen. Was das für deutsche Gesellschafter heißt, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Schweden
Schweden behält auf Dividenden an eine deutsche GmbH mit 10 % Beteiligung 0 % ein, sonst 15 %. Zinsen sind frei. Alle DBA-Sätze im Überblick.
Weiterlesen →
Quellensteuern Libanon
Der Libanon behält auf Dividenden und Zinsen an deutsche Empfänger 10 % ein, auf Lizenzgebühren 8,5 %. Ein DBA mit Deutschland gibt es nicht. Stand 2026.
Weiterlesen →
Quellensteuern Trinidad und Tobago
Dividenden aus Trinidad und Tobago an eine deutsche Muttergesellschaft: 5 % laut DBA, gesetzlich teils nur 3 %. Alle Sätze für Zinsen und Lizenzen.
Weiterlesen →
Cryptogewinne versteuern
So versteuern Sie Cryptogewinne Die 17 Bitcoin- und kryptofreundlichsten Länder der Welt Die Kryptowelt kennt keine einheitlichen Regeln. Jedes Land legt…
Weiterlesen →
Quellensteuern Malaysia
Malaysia erhebt keine Quellensteuer auf Dividenden. Deutsche Empfänger zahlen laut DBA 10 % auf Zinsen und 7 % auf Lizenzgebühren. Alle Sätze, Stand 2026.
Weiterlesen →
Quellensteuern Grönland
Grönland behält auf Dividenden je nach Gemeinde 36 % bis 44 % ein, auf Lizenzgebühren 30 %. Ein Abkommen mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuer Türkei
Die Türkei behält auf Dividenden 15 % ein, an eine deutsche Gesellschaft mit 25 % Beteiligung laut DBA 5 %. Zinsen und Lizenzen je 10 %.
Weiterlesen →
Quellensteuern Kasachstan
Kasachstan behält auf Dividenden an eine deutsche Gesellschaft ab 25 % Beteiligung 5 % ein, auf Zinsen und Lizenzgebühren 10 %. Alle DBA-Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Tschad
Der Tschad behält auf Dividenden 20 % ein, auf Zinsen und Lizenzgebühren an deutsche Empfänger 25 %. Ein DBA mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuer Tadschikistan
Tadschikistan behielt auf Dividenden und Zinsen 12 % ein. Laut DBA mit Deutschland 5 % oder 15 % auf Dividenden, Zinsen frei. Stand November 2021.
Weiterlesen →
Quellensteuern Äquatorialguinea
Äquatorialguinea behält auf Dividenden und Zinsen an Ausländer 15 % ein, auf Lizenzgebühren und Dienstleistungen 10 %. Alle Sätze, auch für Öl und Gas.
Weiterlesen →
Quellensteuer Bermuda
Bermuda erhebt keine Quellensteuer, weder auf Dividenden noch auf Zinsen oder Lizenzgebühren. Das bleibt auch mit der neuen Körperschaftsteuer so.
Weiterlesen →
Quellensteuer Lettland
Lettland behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 0 % ein, nur Steueroasen zahlen 20 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Japan
Japan behält auf Dividenden an eine wesentlich beteiligte deutsche Gesellschaft 0 % ein, bei Streubesitz 5 % bis 15 %. Ohne Abkommen 20 %. Alle Sätze.
Weiterlesen →
Quellensteuern Uganda
Uganda behält auf Dividenden, Zinsen und Lizenzgebühren an deutsche Empfänger 15 % ein. Ein DBA mit Deutschland gibt es nicht, nur acht andere Abkommen.
Weiterlesen →
Quellensteuern Malawi
Malawi behielt auf Dividenden, Zinsen und Lizenzgebühren an Ausländer ohne Abkommen 15 % ein, ein DBA mit Deutschland fehlt. Sätze laut Stand November 2021.
Weiterlesen →
Quellensteuer Dänemark
Dänemark behält auf Dividenden an eine deutsche GmbH mit 10 % Beteiligung 0 % ein, sonst 15 % laut DBA. Zinsen und Lizenzen 0 %. Stand Oktober 2026.
Weiterlesen →
Quellensteuern Israel
Israel behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung 5 % ein, sonst 10 %. Ohne Abkommen 25 % bis 30 %. Alle Sätze im Überblick.
Weiterlesen →
Quellensteuern Mauretanien
Mauretanien behält auf Dividenden und Zinsen an Ausländer 10 % ein, auf Lizenzgebühren und Dienstleistungen 15 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Tunesien
Dividenden aus Tunesien an eine deutsche Gesellschaft mit mindestens 10 % Beteiligung: 5 % Quellensteuer. Alle DBA-Sätze für Zinsen und Lizenzgebühren.
Weiterlesen →
Quellensteuer Jamaika
Jamaika behält auf Dividenden seit April 2025 einheitlich 15 % ein. Deutsche Empfänger zahlen auf Zinsen 12,5 %, auf Lizenzgebühren 10 %. Stand Oktober 2026.
Weiterlesen →
Quellensteuer Serbien
Serbien behält auf Dividenden an eine deutsche Gesellschaft laut DBA 15 % ein, auf Zinsen 0 % und auf Lizenzgebühren 10 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuer Gabun
Gabun behält auf Zinsen und Lizenzgebühren 25 % ein, ein DBA mit Deutschland fehlt. Dividenden, Abkommen und Ausnahmen, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Isle of Man
Die Isle of Man behält auf Dividenden an Ausländer keine Quellensteuer ein, auf Zinsen und Lizenzgebühren meist auch nicht. Nur Mieten kosten 20 %.
Weiterlesen →
Quellensteuern Nord Mazedonien
Nordmazedonien behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung 5 % ein, auf Zinsen und Lizenzen ebenfalls 5 %. Alle 49 Abkommen.
Weiterlesen →
Quellensteuern Marokko
Marokko behält auf Dividenden an eine deutsche Kapitalgesellschaft laut DBA 5 % ein, ohne Abkommen 11,25 %. Alle Sätze und 54 Abkommen im Überblick.
Weiterlesen →
Quellensteuern Tschechische Republik
Tschechien behält auf Dividenden an eine deutsche Muttergesellschaft 5 % ein, auf Zinsen nichts. Ohne Abkommen sind es 15 %, im Extremfall 35 %.
Weiterlesen →
Quellensteuern El Salvador
El Salvador behält auf Dividenden an Ausländer 5 % ein, auf Zinsen 10 % und auf die meisten übrigen Zahlungen 20 %. Für Steueroasen gelten 25 %.
Weiterlesen →
Quellensteuer Elfenbeinküste
Die Elfenbeinküste behält auf Dividenden 15 % ein, auch für deutsche Empfänger. Zinsen laut DBA 15 %, Lizenzgebühren 10 %. Stand Oktober 2026.
Weiterlesen →
Quellensteuer Sambia
Sambia behält auf Dividenden an eine deutsche Gesellschaft mit mindestens 25 % Beteiligung 5 % ein, sonst 15 %. Alle Sätze und Abkommen, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Zimbabwe
Simbabwe behält auf Dividenden an eine deutsche Gesellschaft laut DBA 10 % ein, auf Lizenzgebühren 7,5 %. Zinsen an Ausländer bleiben frei.
Weiterlesen →
Quellensteuer Kanada
Kanada behält 25 % Quellensteuer ein, laut DBA mit Deutschland 5 % oder 15 % auf Dividenden und 10 % auf Zinsen an verbundene Unternehmen.
Weiterlesen →
Quellensteuern Honduras
Honduras behält auf Dividenden an Ausländer 10 % ein, auf Lizenzgebühren 25 %. Abkommen gibt es keine, auch nicht mit Deutschland. Alle Sätze im Überblick.
Weiterlesen →
Quellensteuern Myanmar
Myanmar behält auf Dividenden keine Quellensteuer ein. Zinsen und Lizenzgebühren nach Deutschland kosten 15 %, weil ein DBA fehlt.
Weiterlesen →
Quellensteuern Moldawien
Moldau behält auf Dividenden an Ausländer nur 6 % ein, auch an deutsche Gesellschafter. Zinsen kosten laut DBA 5 %, Lizenzgebühren 0 %.
Weiterlesen →
Quellensteuer Belgien
Belgien behält 30 % ein, bei einer deutschen Mutter mit 10 % Beteiligung nach einem Jahr aber 0 %. Sonst 15 % laut DBA. Alle 95 Abkommen, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Georgien
Georgien behält auf Dividenden an Ausländer 5 % ein, an deutsche Gesellschaften ab 50 % Beteiligung und 3 Mio. EUR Investition 0 %. Alle Abkommenssätze.
Weiterlesen →
Quellensteuer Kambodscha
Kambodscha behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 14 % ein, ein DBA mit Deutschland gibt es nicht. Stand Oktober 2026.
Weiterlesen →
Quellensteuern Polen
Polen behält auf Dividenden an eine deutsche GmbH 0 % ein, wenn sie zwei Jahre mindestens 10 % hält. Sonst 5 % oder 15 %. Alle DBA-Sätze und Regeln.
Weiterlesen →
Quellensteuer Argentinien
Argentinien behält auf Dividenden 7 % ein. Zinsen an deutsche Gläubiger kosten laut DBA 10 % oder 15 %, Lizenzgebühren 15 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Chile
Chile belastet Dividenden an Gesellschafter ohne DBA, etwa aus Deutschland, mit bis zu 44,45 % Gesamtsteuer. Zinsen kosten 4 % oder 35 %, Lizenzen 30 %.
Weiterlesen →
Quellensteuern Griechenland
Griechenland behält auf Dividenden 5 % ein, an eine deutsche Mutter ab 10 % Beteiligung und 24 Monaten 0 %. Zinsen, Lizenzen und alle Abkommenssätze.
Weiterlesen →
Quellensteuer Bahrain
Bahrain behält auf Dividenden, Zinsen und Lizenzgebühren 0 % Quellensteuer ein, auch ohne DBA mit Deutschland. Alle Abkommen, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Kosovo
Kosovo erhebt keine Quellensteuer auf Dividenden. Zinsen an deutsche Empfänger bleiben laut DBA frei, Lizenzgebühren kosten 10 %. Alle Sätze, Stand 2026.
Weiterlesen →
Quellensteuern Slowakische Republik
Die Slowakei besteuert Dividenden an eine deutsche GmbH in der Regel gar nicht. Auf Zinsen und Lizenzgebühren gelten 19 %, laut DBA 0 % und 5 %.
Weiterlesen →
Quellensteuern Deutschland
Deutschland behält auf Dividenden 25 % Kapitalertragsteuer plus Soli ein. Ausländische Gesellschaften holen einen Teil zurück, DBA senken oft auf 5 %.
Weiterlesen →
Quellensteuern Australien
Australien behält auf Dividenden aus versteuerten Gewinnen nichts ein. Sonst gelten 30 %, für deutsche Gesellschaften laut DBA 0 %, 5 % oder 15 %.
Weiterlesen →
Quellensteuer Norwegen
Norwegen behält 25 % auf Dividenden ein. Eine deutsche Gesellschaft mit 25 % Beteiligung zahlt laut DBA 0 %, sonst 15 %. Alle Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Timor-Leste
Timor-Leste behielt nach dem letzten geprüften Stand auf Zahlungen an Gebietsfremde pauschal 10 % ein. Ein DBA gab es nur mit Portugal.
Weiterlesen →
Quellensteuern Guatemala
Guatemala behält auf Dividenden an Ausländer 5 % ein, auf Zinsen 10 % und auf Lizenzgebühren 15 %. Abkommen gibt es keine, auch nicht mit Deutschland.
Weiterlesen →
Quellensteuern Tansania
Tansania behält auf Dividenden an eine deutsche Gesellschaft 10 % ein, auf Lizenzgebühren und Dienstleistungen 15 %. Ein DBA mit Deutschland fehlt.
Weiterlesen →
Quellensteuern Paraguay
Paraguay behält auf Dividenden an Ausländer 15 % ein. Dieselben 15 % gelten für Zinsen, Lizenzgebühren und Leistungen, meist auf eine gesetzliche Teilbasis.
Weiterlesen →
Quellensteuer Aserbaidschan
Aserbaidschan behält auf Dividenden nur noch 5 % ein, weniger als das DBA mit Deutschland erlaubt. Zinsen 10 %, Lizenzgebühren 14 %. Alle Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Kongo Republik
Die Republik Kongo behält auf Dividenden 15 % ein, auf Zinsen und Lizenzgebühren an Ausländer 20 %. Ein DBA mit Deutschland gibt es nicht. Stand 2026.
Weiterlesen →
Quellensteuern Portugal
Portugal behält auf Dividenden an eine deutsche GmbH 0 % ein, wenn sie ein Jahr 10 % hält. Sonst 15 % laut DBA, ohne Abkommen 25 %. Alle Sätze.
Weiterlesen →
Quellensteuer Botswana
Botswana behält auf Dividenden 10 % ein, auf Zinsen und Lizenzgebühren an Ausländer 15 %. Ein DBA mit Deutschland fehlt. Alle Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Neuseeland
Neuseeland behält auf voll imputierte Dividenden an Gesellschafter ab 10 % Stimmrechten 0 % ein. Sonst gelten laut DBA mit Deutschland höchstens 15 %.
Weiterlesen →
Quellensteuern Ecuador
Ecuador behält auf Dividenden an eine deutsche Gesellschaft 10 % ein, laut DBA auch auf Zinsen 10 bis 15 %. Lizenzgebühren kosten 15 % statt 25 %.
Weiterlesen →
Quellensteuern Senegal
Senegal behält auf Dividenden 10 % ein, auf Lizenzgebühren und Dienstleistungen an Ausländer 20 %. Mit Deutschland gibt es kein DBA. Alle Sätze.
Weiterlesen →
Quellensteuern Taiwan
Taiwan behält auf Dividenden an eine deutsche GmbH 10 % ein, laut DBA statt 21 %. Zinsen und Lizenzgebühren kosten ebenfalls 10 %. Alle Sätze.
Weiterlesen →
Quellensteuern Brasilien
Brasilien behält auf Dividenden an Ausländer inzwischen 10 % ein, früher war es nichts. Zinsen und Lizenzgebühren kosten 15 %, aus Steueroasen 25 %.
Weiterlesen →
Quellensteuer Ghana
Ghana behält auf Dividenden 8 % ein, eine deutsche Gesellschaft mit 10 % Beteiligung zahlt laut DBA 5 %. Lizenzgebühren 8 % statt 15 %. Stand Oktober 2026.
Weiterlesen →
Quellensteuern Zypern
Zypern behält auf Dividenden, Zinsen und Lizenzgebühren an deutsche Empfänger 0 % ein. Ausnahmen gibt es für schwarze Liste und Niedrigsteuerländer.
Weiterlesen →
Quellensteuern Irak
Der Irak behält auf Dividenden keine Quellensteuer ein, auf Zinsen an Ausländer 15 %. Dazu die Regeln für Öl- und Gasaufträge und die Region Kurdistan.
Weiterlesen →
Quellensteuern Turkmenistan
Turkmenistan behält auf Dividenden an eine deutsche Gesellschaft ab 25 % Beteiligung laut DBA 5 % ein, ohne Abkommen 15 %. Alle Abkommenssätze.
Weiterlesen →
Quellensteuern Usbekistan, Republik
Usbekistan behält auf Dividenden an eine deutsche Gesellschaft ab 25 % Beteiligung laut DBA 5 % ein, auf Lizenzgebühren 3 % oder 5 %. Alle 55 Abkommen.
Weiterlesen →
Quellensteuern Spanien
Spanien behält auf Dividenden an eine deutsche GmbH 0 % ein, wenn sie ein Jahr lang 5 % hält. Sonst 19 %, laut DBA 15 % oder 5 %. Alle Sätze.
Weiterlesen →
Quellensteuer Weißrussland
Belarus behält auf Dividenden an eine deutsche Gesellschaft laut DBA 5 % ein, ohne Abkommen 12 %. Alle Sätze aus 70 Abkommen auf einen Blick.
Weiterlesen →
Quellensteuern Namibia
Namibia behält auf Dividenden an deutsche Gesellschafter ab 10 % Beteiligung 10 % ein, sonst 15 %. Zinsen nach Deutschland bleiben laut DBA frei.
Weiterlesen →
Quellensteuern Papua-Neuguinea
Papua-Neuguinea behält auf Dividenden und Zinsen an Ausländer 15 % ein. Das DBA mit Deutschland hat Deutschland noch nicht ratifiziert.
Weiterlesen →
Quellensteuern Ukraine
Die Ukraine behält auf Dividenden an eine deutsche Muttergesellschaft laut DBA 5 % ein, auf Zinsen 2 % oder 5 %. Ohne Abkommen sind es 15 %.
Weiterlesen →
Quellensteuer Malediven
Die Malediven behielten auf Dividenden, Zinsen und Lizenzgebühren an Gebietsfremde 10 % ein, auf Rückversicherung 3 %. Stand der Sätze: Juli 2021.
Weiterlesen →
Quellensteuer Sri Lanka
Sri Lanka behielt ohne DBA 14 % ein, Zinsen an Gebietsfremde seit April 2020 5 %. Das DBA mit Deutschland nennt 15/10/10 %. Stand Juli 2021.
Weiterlesen →
Quellensteuern Indonesien
Indonesien behält auf Dividenden an eine deutsche Gesellschaft 10 % bis 15 % ein, ohne Abkommen 20 %. Alle Abkommenssätze und die Sondersteuern.
Weiterlesen →
Quellensteuern Oman
Oman erhebt auf Dividenden und Zinsen an Ausländer seit 2023 dauerhaft keine Quellensteuer mehr. Lizenzgebühren und Dienstleistungen kosten 10 %.
Weiterlesen →
Quellensteuern Puerto Rico
Puerto Rico behält auf Dividenden an ausländische Gesellschaften 10 % ein, auf Lizenzgebühren und Zinsen von Verbundenen 29 %. Abkommen gibt es keine.
Weiterlesen →
Quellensteuern Gibraltar
Gibraltar behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer keine Quellensteuer ein. Nur Bau-Subunternehmer und Lohnzahlungen sind betroffen.
Weiterlesen →
Quellensteuern Angola
Angola behält auf Dividenden und Lizenzgebühren an Ausländer 10 % ein, auf Darlehenszinsen meist 15 %. Dienstleistungen kosten 6,5 % Quellensteuer.
Weiterlesen →
Quellensteuern Macau
Macau behält auf Zahlungen an ausländische Unternehmen keine Quellensteuer ein, auch nicht bei Dividenden, Zinsen oder Lizenzgebühren nach Deutschland.
Weiterlesen →
Quellensteuern Jersey
Jersey behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 0 % Quellensteuer ein. Was das für deutsche Gesellschafter bedeutet.
Weiterlesen →
Quellensteuern Costa Rica
Costa Rica behält auf Dividenden an eine deutsche Gesellschaft ab 20 % Beteiligung laut DBA 5 % ein, sonst 15 %. Zinsen kosten 5 %, Lizenzen 10 %.
Weiterlesen →
Quellensteuern Niederlande
Die Niederlande behalten auf Dividenden an eine deutsche Muttergesellschaft ab 5 % Beteiligung meist 0 % ein, sonst 15 %. Zinsen und Lizenzen bleiben frei.
Weiterlesen →
Quellensteuern Guernsey
Guernsey behält auf Dividenden und Zinsen an Ausländer 0 % ein, auch ohne Abkommen mit Deutschland. Sätze, Ausnahmen und die 14 Abkommen im Überblick.
Weiterlesen →
Quellensteuern Kroatien
Kroatien behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung laut DBA 5 % ein, nach zwei Jahren meist 0 %. Zinsen und Lizenzen bleiben frei.
Weiterlesen →
Quellensteuern Ungarn
Ungarn behält auf Dividenden, Zinsen und Lizenzgebühren an Gesellschaften 0 % Quellensteuer ein, ganz ohne DBA. Was das für deutsche Unternehmer heißt.
Weiterlesen →
Quellensteuern Uruguay
Uruguay behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung 5 % ein, sonst 7 %. Alle Sätze, Abkommen und Sonderregeln.
Weiterlesen →
Quellensteuern Albanien
Albanien behält auf Dividenden an eine deutsche Gesellschaft ab 25 % Beteiligung laut DBA 5 % ein, sonst 8 %. Zinsen und Lizenzen kosten 5 % statt 15 %.
Weiterlesen →
Quellensteuern Armenien
Armenien behält auf Dividenden an Ausländer 5 % ein, weniger als das DBA mit Deutschland erlaubt. Zinsen kosten mit Deutschland 5 %, Lizenzen 6 %.
Weiterlesen →
Quellensteuern Kirgisistan
Kirgisistan behielt auf Dividenden, Zinsen und Lizenzgebühren an Ausländer zuletzt 10 % ein. Mit Deutschland besteht ein DBA. Sätze laut Stand Juni 2021.
Weiterlesen →
Quellensteuern Italien
Italien behält auf Dividenden an eine deutsche Mutter ab 10 % Beteiligung und einem Jahr 0 % ein, sonst 1,2 %. Ohne EU-Bezug 26 %. Alle Abkommenssätze.
Weiterlesen →
Quellensteuern Südafrika
Südafrika behält auf Dividenden an eine deutsche GmbH 7,5 % ein, ab 25 % direkter Beteiligung, sonst 15 %. Ohne DBA 20 %. Alle Sätze.
Weiterlesen →
Quellensteuern Thailand
Thailand behält auf Dividenden an eine deutsche GmbH 10 % ein, das DBA senkt nichts. Lizenzgebühren 5 % oder 15 %, Zinsen bis 15 %. Alle Sätze.
Weiterlesen →
Quellensteuern Mosambik
Mosambik behält auf Dividenden, Zinsen und Lizenzgebühren nach Deutschland 20 % ein, ein DBA gibt es nicht. Alle Sätze und neun Abkommen.
Weiterlesen →
Quellensteuern Venezuela
Venezuela behält auf Dividenden an eine deutsche Gesellschaft ab 15 % Beteiligung laut DBA 5 % ein, ohne Abkommen 34 %. Alle Sätze im Überblick.
Weiterlesen →
Quellensteuern Nicaragua
Nicaragua behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 15 % ein, auf Dienstleistungen 20 %. Abkommen gibt es keine.
Weiterlesen →
Quellensteuer Saudi-Arabien
Saudi-Arabien behält 5 % auf Dividenden und Zinsen und 15 % auf Lizenzgebühren ein. Mit Deutschland gibt es kein Abkommen, das senkt.
Weiterlesen →
Quellensteuern Ruanda
Ruanda behält auf Dividenden, Zinsen, Lizenzgebühren und Dienstleistungsentgelte 15 % ein, auch für Deutschland, denn ein DBA fehlt. 16 Abkommen im Überblick.
Weiterlesen →
Quellensteuern Laos
Laos behält auf Dividenden und Zinsen an deutsche Empfänger 10 % ein, auf Lizenzgebühren 5 %. Ein DBA mit Deutschland gibt es nicht. Alle Sätze 2026.
Weiterlesen →
Quellensteuern Jordanien
Jordanien behält auf Dividenden an ausländische Gesellschaften keine Quellensteuer ein, auf eingekaufte Dienstleistungen 10 %. Alle 39 Abkommen im Überblick.
Weiterlesen →
Quellensteuer Pakistan
Pakistan behält auf Dividenden an eine deutsche Gesellschaft laut DBA 10 % oder 15 % ein, auf Lizenzgebühren 10 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuer Slowenien
Slowenien behält 15 % Quellensteuer ein, laut DBA mit Deutschland 5 % oder 15 % auf Dividenden und 5 % auf Zinsen. Mit EU-Richtlinie oft 0 %.
Weiterlesen →
Quellensteuern Irland
Irland behält auf Dividenden 25 % ein, eine deutsche Gesellschaft bekommt mit einer Erklärung meist 0 %. Zinsen, Patentlizenzen und alle Abkommenssätze.
Weiterlesen →
Quellensteuern Panama
Panama behält auf Dividenden nach Deutschland meist 10 % ein, auf Zinsen und Lizenzgebühren effektiv 12,5 %. Ein DBA mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuer Luxemburg
Luxemburg behält auf Dividenden 15 % ein, an eine deutsche GmbH mit 10 % Beteiligung über 12 Monate 0 %. Zinsen und Lizenzgebühren bleiben frei.
Weiterlesen →
Quellensteuern Dominikanische Republik
Die Dominikanische Republik behält auf Dividenden und Zinsen an Ausländer 10 % ein, auf Lizenzgebühren 15 % und auf Dienstleistungen 27 %.
Weiterlesen →
Quellensteuern Algerien
Algerien behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung laut DBA 5 % ein, sonst 15 %. Alle Sätze und Abkommen im Überblick.
Weiterlesen →
Quellensteuer St. Lucia
St. Lucia behält auf Lizenzgebühren an Gesellschaften aus Deutschland 25 % ein, auf Zinsen 15 %. Ein Abkommen mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuern Nigeria
Nigeria behält auf Dividenden, Zinsen und Lizenzgebühren nach Deutschland 10 % ein, ein DBA gibt es nicht. Alle Sätze, Fristen und Abkommen.
Weiterlesen →
Quellensteuern Frankreich
Frankreich behält auf Dividenden an eine deutsche Muttergesellschaft unter Bedingungen 0 % ein, auf Zinsen meist nichts. Alle Abkommenssätze im Überblick.
Weiterlesen →
Quellensteuern Kongo
Die DR Kongo behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 20 % ein, auf Dienstleistungen 14 %. Ein DBA mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuern Peru
Peru behält auf Dividenden an Ausländer 5 % ein, auch an deutsche Gesellschafter, denn ein DBA mit Deutschland gibt es nicht. Lizenzgebühren kosten 30 %.
Weiterlesen →
Quellensteuern Libyen
Libyen erhebt keine Quellensteuer. Ausländische Firmen zahlen aber bei der Vertragsregistrierung Steuer auf einen fiktiven Gewinn.
Weiterlesen →
Quellensteuer Bulgarien
Bulgarien behält auf Dividenden an eine deutsche GmbH 0 % ein, an Privatpersonen 5 %. Zinsen und Lizenzgebühren laut DBA 0 % bis 5 %. Stand Oktober 2026.
Weiterlesen →
Quellensteuer Vietnam
Vietnam behält auf Zinsen an ausländische Gesellschaften 5 % und auf Lizenzgebühren 10 % ein. Das DBA mit Deutschland senkt kaum. Geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Hongkong
Hongkong behält auf Dividenden und Zinsen keine Quellensteuer ein. Lizenzgebühren an ausländische Gesellschaften kosten 2,475 % bis 4,95 %, teils mehr.
Weiterlesen →Quellensteuern Österreich
Österreich behält auf Dividenden an eine deutsche GmbH zunächst 23 % ein. Mit EU-Richtlinie sind es 0 %, laut DBA 5 % ab 10 % Beteiligung.
Weiterlesen →
Quellensteuern Vereinigtes Königreich
Großbritannien behält auf Dividenden keine Quellensteuer ein, auf Zinsen und Lizenzgebühren an deutsche Empfänger laut DBA 0 %. Ohne Abkommen 20 %.
Weiterlesen →
Quellensteuer Kamerun
Kamerun behält auf Dividenden und Zinsen 16,5 % ein, auf Lizenzgebühren 15 %. Ein DBA mit Deutschland fehlt. Alle Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Montenegro
Montenegro behält auf Dividenden an deutsche Gesellschafter 15 % ein, Zinsen bleiben laut DBA frei. Der Inlandssatz stieg von 9 % auf 15 %.
Weiterlesen →
Quellensteuern Vereinigte Staaten
Die USA behalten auf Dividenden an eine deutsche Muttergesellschaft laut DBA 5 % ein, auf Zinsen und Lizenzgebühren 0 %. Ohne Abkommen 30 %.
Weiterlesen →
Quellensteuern Mauritius
Mauritius behält auf Dividenden an Ausländer 0 % ein. Zinsen an eine deutsche Gesellschaft bleiben laut DBA frei, Lizenzgebühren kosten 10 %.
Weiterlesen →
Quellensteuern Island
Island behält auf Dividenden an eine deutsche Gesellschaft erst 20 % ein, erstattet sie aber im Folgejahr. Zinsen kosten 13 %. Alle Abkommenssätze.
Weiterlesen →
Quellensteuern Eswatini
Eswatini behält auf Dividenden an Ausländer 15 % ein, auf Zinsen 10 % und auf Lizenz- und Managementgebühren 15 %. Alle Sätze und Fristen.
Weiterlesen →
Quellensteuer Barbados
Barbados behält auf Dividenden an Ausländer höchstens 5 % ein, auf Zinsen und Lizenzgebühren 0 %. Ein DBA mit Deutschland gibt es nicht. Stand Oktober 2026.
Weiterlesen →
Quellensteuern Kolumbien
Kolumbien behält auf Dividenden an deutsche Gesellschaften 20 % ein, aus unversteuerten Gewinnen sogar 48 %. Ein DBA mit Deutschland fehlt. Alle Sätze 2026.
Weiterlesen →
Quellensteuer Malta
Malta behält auf Dividenden an Ausländer keine Quellensteuer ein, auf Zinsen und Lizenzgebühren meist auch nicht. Alle Sätze und Ausnahmen, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Guyana
Guyana behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 20 % ein. Mit Deutschland gibt es kein Abkommen, nur mit Kanada, Großbritannien und CARICOM.
Weiterlesen →
Quellensteuern Kuwait
Kuwait erhebt keine Quellensteuer, auch nicht auf Zahlungen nach Deutschland. Dafür halten Auftraggeber 5 % zurück, bis eine Steuerbescheinigung vorliegt.
Weiterlesen →
Quellensteuer Kap Verde
Kap Verde stellt Gewinnausschüttungen von der Quellensteuer frei, auf Zinsen und Lizenzgebühren fallen 20 % an. Ein DBA mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuern Philippinen
Dividenden von den Philippinen an eine deutsche Gesellschaft: 5 % ab 70 % Beteiligung, sonst 10 % oder 15 %. Ohne Abkommen bis zu 25 %. Alle 44 DBA-Sätze.
Weiterlesen →
Quellensteuern Schweiz
Die Schweiz zieht 35 % Verrechnungssteuer ab. Eine deutsche GmbH mit 10 % Beteiligung bekommt alles zurück, im Streubesitz bleiben 15 %. Alle DBA-Sätze.
Weiterlesen →
Quellensteuer Litauen
Litauen behält auf Dividenden 17 % ein, an eine deutsche Gesellschaft mit 10 % Beteiligung über 12 Monate 0 %. Alle Sätze, geprüft im Oktober 2026.
Weiterlesen →
Quellensteuern Russische Föderation
Russland: 15 % auf Dividenden und 20 % auf Zinsen und Lizenzgebühren ohne DBA, Stand April 2021. Ob das DBA mit Deutschland noch hilft, ist offen.
Weiterlesen →
Quellensteuer Singapur
Singapur behält auf Dividenden keine Quellensteuer ein. Laut DBA zahlt eine deutsche Gesellschaft 0 % auf Zinsen und 5 % auf Lizenzgebühren.
Weiterlesen →
Quellensteuern Mexiko
Mexiko behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung 5 % ein, sonst 10 %. Alle Sätze, 60 Abkommen und die 40 %-Falle.
Weiterlesen →
Quellensteuer Bolivien
Bolivien behält auf Dividenden, Zinsen und Lizenzgebühren an Ausländer 12,5 % ein, auch bei deutschen Empfängern. Ausnahmen und Abkommen, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Korea
Korea behält auf Dividenden an eine deutsche Gesellschaft ab 25 % Beteiligung 5 % ein, sonst 15 %. Zinsen kosten 10 %, Lizenzgebühren 2 % oder 10 %.
Weiterlesen →
Quellensteuern Liechtenstein
Liechtenstein erhebt keine Quellensteuer, Dividenden an deutsche Gesellschafter fließen also ohne Abzug. Dazu alle DBA und Informationsabkommen, Stand 2026.
Weiterlesen →
Quellensteuern Vereinigte Arabische Emirate
Die VAE behalten auf Dividenden, Zinsen und Lizenzgebühren 0 % Quellensteuer ein, auch an deutsche Empfänger. Ein DBA mit Deutschland gibt es seit 2022 nicht mehr.
Weiterlesen →
Quellensteuer China
China behält auf Dividenden an eine deutsche Gesellschaft mit 25 % Beteiligung 5 % ein, sonst 10 %. Alle 113 Abkommen mit Sätzen, Stand Oktober 2026.
Weiterlesen →
Quellensteuer Rumänien
Rumänien behält 16 % ein. Eine deutsche GmbH zahlt mit EU-Richtlinie 0 % auf Dividenden, laut DBA sonst 5 % oder 15 %, auf Lizenzgebühren 3 %.
Weiterlesen →
Quellensteuern Katar
Katar erhebt keine Quellensteuer auf Dividenden. Zinsen, Lizenzgebühren und Dienstleistungen an Ausländer kosten 5 %, ein DBA mit Deutschland gibt es nicht.
Weiterlesen →
Quellensteuern Finnland
Finnland behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung nichts ein, laut DBA sonst 5 % oder 15 %. Lizenzgebühren kosten 0 %.
Weiterlesen →
Quellensteuern Ägypten
Ägypten behält auf Dividenden an Ausländer 10 % ein, bei Börsenaktien 5 %. Zinsen und Lizenzgebühren kosten 20 %, mit Deutschland laut DBA 15 %.
Weiterlesen →
Quellensteuern Kenia
Kenia behält auf Dividenden, Zinsen und Lizenzgebühren an deutsche Empfänger laut DBA je 15 % ein. Alle Sätze, Abkommen und Sonderregeln, Stand Oktober 2026.
Weiterlesen →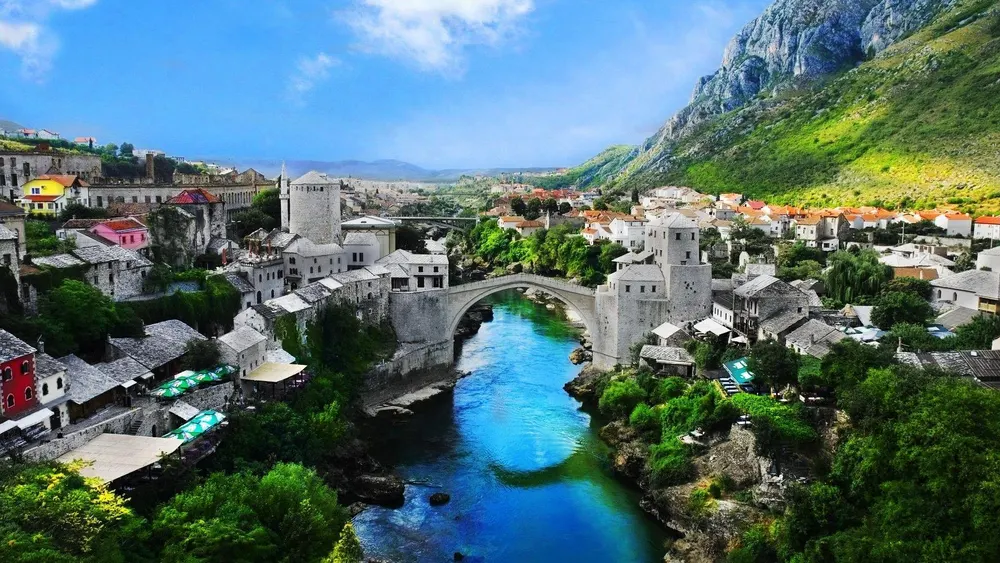
Quellensteuer Bosnien und Herzegowina
Bosnien und Herzegowina behält auf Dividenden 5 % (Föderation), 10 % (Republika Srpska) oder 0 % (Brčko) ein. Alle DBA-Sätze, Stand Oktober 2026.
Weiterlesen →
Quellensteuern Estland
Estland behält auf Dividenden und Zinsen an ausländische Gesellschaften nichts ein. Lizenzgebühren kosten 10 %, nach Deutschland laut DBA 0 bis 10 %.
Weiterlesen →
Quellensteuern Mongolei
Die Mongolei behält auf Dividenden an eine deutsche Gesellschaft ab 10 % Beteiligung 5 % ein, ohne Abkommen 20 %. Alle Sätze und 26 Abkommen.
Weiterlesen →
Quellensteuer Indien
Indien behält auf Dividenden an eine deutsche Gesellschaft laut DBA 10 % ein statt 20 %, ebenso auf Zinsen und Lizenzgebühren. Alle 96 Abkommen, Stand Oktober 2026.
Weiterlesen →